Comparateur d’assurance emprunteur : comprendre et comparer les garanties d’un prêt
Consulter les organismes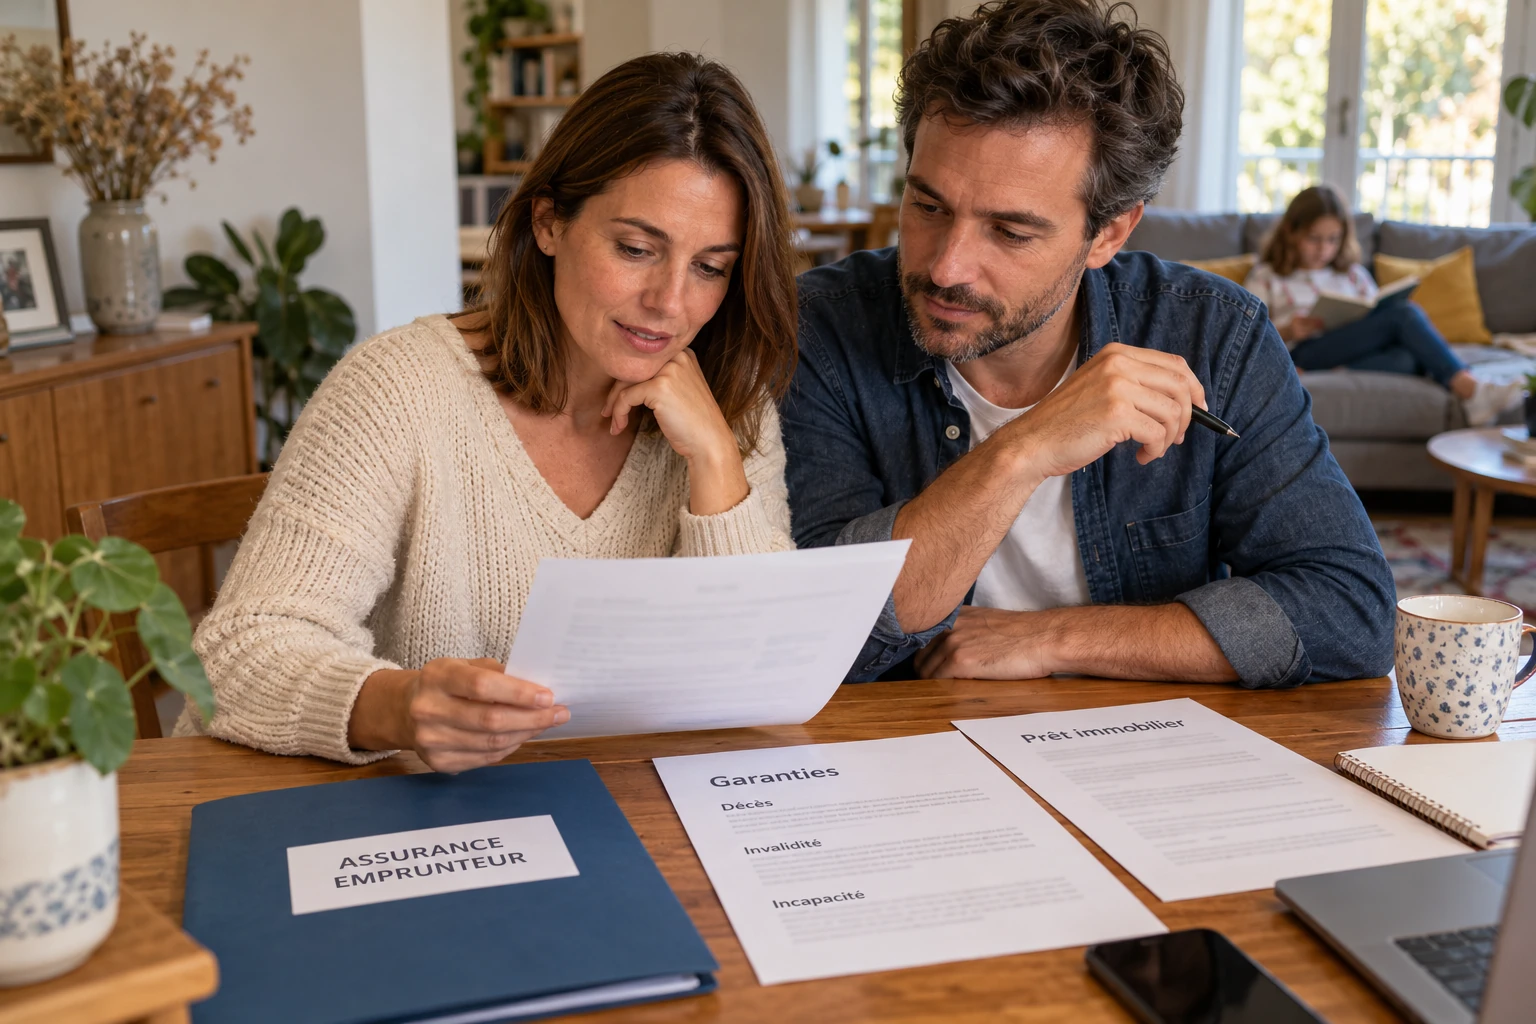
Un comparateur d’assurance emprunteur permet de choisir un contrat qui protège à la fois la banque et vous : si un accident de la vie vous empêche de rembourser, le contrat prend le relais, totalement ou en partie, selon les garanties choisies.
Comparateur d’assurance emprunteur : à quoi sert l’assurance de prêt
Quand vous empruntez, la banque cherche à se prémunir contre un risque : que vous ne puissiez plus payer. L'assurance de prêt répond à ce besoin. En cas de décès ou d'invalidité, c'est l'assureur qui rembourse tout ou partie du capital restant dû, et votre famille n'hérite pas de la dette.
Pour un crédit immobilier, elle est exigée dans la pratique par les établissements, même si la loi ne l'impose pas formellement. Pour un crédit à la consommation, elle reste souvent facultative, mais certaines banques la présentent comme une condition de l'accord ou de meilleures conditions.
Comprendre ce rôle évite une erreur courante : croire que l'assurance est une formalité. Choisir sans comparateur d’assurance emprunteur, au hasard ou par simple confort, revient à signer un engagement de plusieurs années sans en connaître la portée.
La durée du contrat suit celle du prêt, parfois avec des limites d'âge au-delà desquelles certaines garanties s'éteignent. Un emprunteur proche de la retraite doit donc vérifier jusqu'à quel âge chaque garantie reste active, car l'invalidité et la perte d'emploi cessent souvent plus tôt que le décès. Elle conditionne en réalité la protection de votre budget et de vos proches pendant toute la durée du remboursement.
Comparateur d’assurance emprunteur : les garanties à connaître
Le socle commun comprend la garantie décès et la perte totale et irréversible d'autonomie, appelée PTIA. Viennent ensuite l'invalidité permanente totale ou partielle, l'incapacité temporaire totale de travail, qui couvre un arrêt maladie ou accident, et, en option, la perte d'emploi.
Chaque garantie obéit à ses propres définitions. L'invalidité se mesure souvent par un taux, et les contrats ne retiennent pas tous le même barème ni la même façon d'apprécier l'incapacité à exercer sa profession. Cette nuance change radicalement l'indemnisation en cas de sinistre.
Avec un comparateur d’assurance emprunteur, lisez donc les définitions avant les prix. Une assurance emprunteur bon marché, qui n'indemnise l'invalidité qu'à un niveau très élevé, protège moins bien qu'un contrat légèrement plus cher aux critères plus favorables.
Exclusions et délai de carence d'une assurance de prêt : les clauses qui coûtent cher
Les exclusions listent les situations où l'assureur ne paie pas : certains sports à risque, des pathologies précises, des affections du dos ou psychiques selon le contrat, ou encore les conséquences d'un acte intentionnel. Elles figurent dans les conditions générales, pas dans la brochure commerciale.
Le délai de carence est la période après la souscription pendant laquelle une garantie ne joue pas encore. La franchise correspond au temps d'arrêt que vous supportez avant que l'indemnisation commence. Plus la franchise est longue, moins la cotisation est élevée, mais plus vous financez seul les premières mensualités d'un arrêt.
Dans un comparateur d’assurance emprunteur, comparez ces trois éléments avec autant de soin que le tarif. Pour une assurance de prêt, un écart de quelques euros de cotisation ne compense pas une exclusion qui vous concerne directement.
Comparateur d’assurance emprunteur : comment comparer le coût
La cotisation se calcule soit sur le capital initial, soit sur le capital restant dû. Dans le premier cas, elle reste stable ; dans le second, elle diminue avec le temps. Selon la durée, l'âge et la situation, l'un ou l'autre peut revenir moins cher sur l'ensemble du prêt.
Pour comparer sans se tromper, regardez le coût total de l'assurance sur la durée du crédit et le taux annuel effectif de l'assurance, appelé TAEA, qui figure dans la fiche standardisée d'information remise avant la signature. Le TAEG du prêt intègre lui aussi le coût de l'assurance lorsqu'elle est obligatoire.
Un comparateur d’assurance emprunteur n’est fiable que si vous ne mettez en regard que des contrats aux garanties équivalentes. L'assurance emprunteur ne se juge pas à la seule cotisation mensuelle mais à ce qu'elle rembourse réellement le jour où le sinistre survient.
Demandez aussi à qui l'indemnité est versée : à la banque, qui voit sa créance éteinte ou allégée, ou à vous-même lorsque la garantie couvre un arrêt de travail. Le versement conditionne la façon dont votre budget absorbe l'événement. Mettre en face un tarif très bas qui exclut l'invalidité partielle et un tarif plus élevé qui la couvre revient à comparer deux produits différents.
Délégation et changement d’assurance avec un comparateur d’assurance emprunteur
Vous n'êtes pas obligé de prendre le contrat de groupe proposé par votre banque. La délégation d'assurance permet de choisir un autre assureur, à condition que ses garanties soient équivalentes à celles que la banque exige. Elle peut produire une économie significative, surtout pour un emprunteur jeune et en bonne santé.
Pour les prêts concernés en France, la résiliation est possible à tout moment, ce qui permet de changer de contrat en cours de route si une offre plus avantageuse apparaît. La banque doit alors examiner la demande selon des critères d'équivalence précis, et vous répondre dans un délai encadré.
La quotité mérite une attention particulière lorsque deux personnes empruntent : elle indique la part du capital couverte pour chacune. Deux emprunteurs assurés à moitié chacun ne sont pas protégés de la même façon que deux emprunteurs assurés chacun à la totalité du prêt, surtout si les revenus du foyer reposent sur une seule personne.
Quel que soit le comparateur d’assurance emprunteur utilisé, faites toujours la demande de changement par écrit et gardez une trace de l'envoi. Une assurance emprunteur ne doit jamais être interrompue avant que le nouveau contrat soit accepté, faute de quoi le prêt reste sans couverture.
Questionnaire médical et risque aggravé : l'assurance du crédit sous conditions
Le questionnaire de santé conditionne l'acceptation et le prix. Répondez avec exactitude : une fausse déclaration, même involontaire, peut conduire l'assureur à refuser d'indemniser ou à annuler le contrat, ce qui est le pire scénario pour l'emprunteur et sa famille.
Si vous avez ou avez eu un problème de santé sérieux, la convention AERAS, qui facilite l'accès à l'emprunt et à l'assurance pour les personnes présentant un risque aggravé de santé, offre un cadre d'examen particulier. Les assureurs peuvent alors proposer une surprime, une exclusion ciblée ou, dans certains cas, un refus motivé.
Pensez aussi à signaler tout changement important de situation professionnelle ou de santé lorsque le contrat le prévoit, et conservez l'ensemble des échanges avec l'assureur. En cas de litige, ces pièces constituent votre meilleure protection.
Demandez toujours une réponse écrite et utilisez un comparateur d’assurance emprunteur pour confronter plusieurs propositions : deux assureurs n'évaluent pas un même dossier de la même manière.
Après avoir noté les garanties, exclusions et coûts de chaque contrat, vous pouvez, avec un comparateur d’assurance emprunteur, intégrer l’assurance dans une simulation de votre financement pour voir son poids dans la mensualité et dans le coût total du crédit.
L'assurance emprunteur est-elle obligatoire ?
Pour un crédit immobilier, les banques l'exigent en pratique. Pour un crédit à la consommation, elle est le plus souvent facultative, mais certaines offres la proposent comme condition de l'accord.
Peut-on choisir un autre assureur que celui de la banque ?
Oui, par la délégation d'assurance, à condition que les garanties soient équivalentes à celles que la banque demande. La demande se fait par écrit auprès de l'établissement prêteur.
Qu'est-ce que le TAEA ?
Le TAEA est le taux annuel effectif de l'assurance. Il exprime le coût de la couverture et permet de comparer deux contrats sur une base commune, à garanties équivalentes.
Assureurs et dispositif à consulter pour la couverture du prêt
- Assureur
MAIF — assurance emprunteur
Présente les garanties de son assurance immobilière, leur fonctionnement et les démarches de changement de contrat.maif.fr - Assureur
Macif — comparer les assurances de prêt
Détaille les critères de comparaison d’une assurance de prêt, notamment la quotité et le niveau de protection.macif.fr - Dispositif conventionnel
AERAS — questions des emprunteurs
Explique les examens possibles d’un dossier présentant un risque aggravé de santé et les limites du dispositif.aeras-infos.fr - Assureur
Cardif — assurance emprunteur
Propose une assurance de prêt immobilier en délégation ou lors d’un changement, à comparer garantie par garantie avec le contrat actuel.cardif.fr