Crédit pour propriétaire : comparer sans fragiliser son bien
Consulter les organismes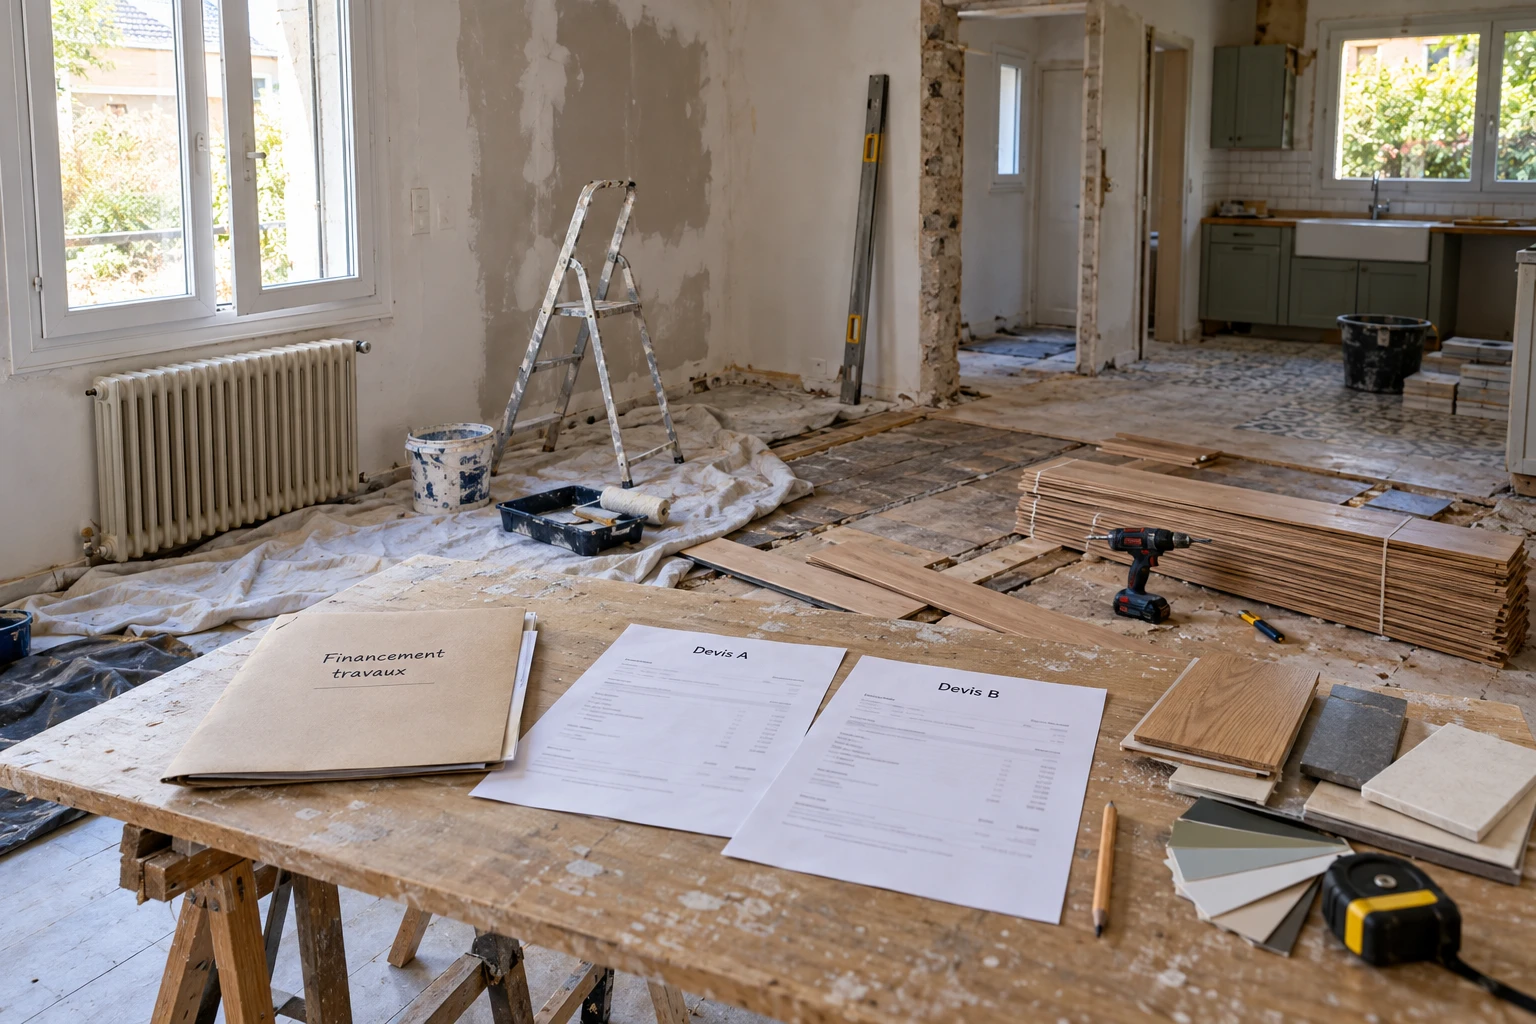
Tenir compte de ce que le logement coûte encore
Posséder son logement n’efface ni les mensualités immobilières ni les dépenses de copropriété, d’entretien et d’assurance. Avant de comparer un nouveau crédit, recensez les travaux déjà votés, les dépenses prévisibles et le capital restant dû sur les prêts existants. La valeur estimée du bien ne remplace pas un revenu permettant de payer chaque échéance. Pour des travaux, demandez des devis séparant les réparations urgentes, les améliorations et les équipements. Ce découpage facilite la recherche d’un financement proportionné et évite de garantir une dépense limitée par un engagement patrimonial disproportionné.
Examiner les aides avant de choisir la garantie
Un prêt travaux ou personnel peut être comparé à d’autres solutions selon la nature et le montant du chantier. Si une hypothèque est proposée, faites préciser les frais, les conséquences du défaut de remboursement et les conditions de sortie. Pour la rénovation énergétique, France Rénov’ permet de vérifier les aides applicables et leur calendrier ; une subvention annoncée ne doit pas être considérée comme acquise avant sa décision. Les financements du Crédit Agricole et de BRED offrent des points de comparaison, à adapter au bien, aux devis et au budget disponible après les charges immobilières.
Rénovation et crédit du propriétaire : sources utiles
- Aide et conseil rénovation
France Rénov’ — MaPrimeRénov’
Permet de vérifier l’éligibilité des travaux énergétiques et les aides susceptibles de réduire le besoin d’emprunt.france-renov.gouv.fr - Prêteur
Crédit Agricole — financer un projet
Présente les crédits travaux et immobiliers à faire chiffrer selon le chantier et la caisse régionale.credit-agricole.fr - Prêteur
BRED — prêt à la consommation
Propose un prêt personnel à comparer pour une dépense définie, en tenant compte des remboursements immobiliers déjà supportés.bred.fr